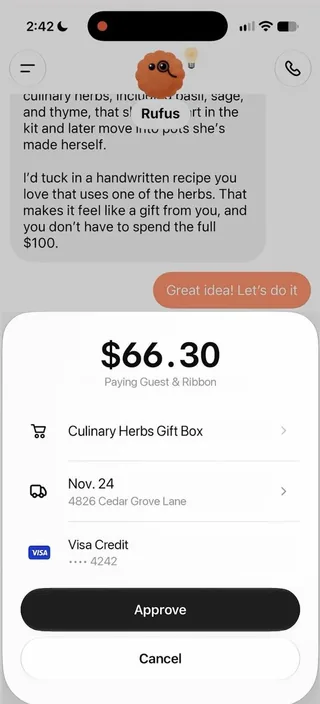
13 ноября OpenAI представила ChatGPT Wallet, возможность для AI-агентов совершать покупки от имени пользователя.
Пока без революции в платежах. Ограниченный запуск в США, подтверждение каждой покупки человеком. Под капотом привычная инфраструктура Visa, Mastercard и Amex: токенизированные реквизиты и карточный эквайринг.
AI-агенты будут проникать в финансовые отношения как вода: закроешь один путь, найдут другой.
Банк не даёт стороннему агенту доступ к своим API? Для оплаты можно использовать карточную инфраструктуру, к которой банк уже подключён.
Банк авторизует транзакцию. А с клиентом работает агент: знает, что тот собирается купить, сравнивает предложения, помогает выбрать продавца.
До банка информация доходит уже в виде запроса на списание. Предлагать финансирование в этот момент обычно поздно: покупка собрана, способ оплаты выбран.
Именно здесь может начать перераспределяться маржа. Одно дело провести платёж за ноутбук. Другое, пока клиент его выбирает, предложить подходящую рассрочку.
Знать о намерении купить сейчас гораздо ценнее, чем прогнозировать следующую покупку по истории транзакций.
Для банков это вполне прикладной вопрос: как попасть со своим продуктом в решение, которое готовит чужой агент?
Собственный AI-помощник тоже вариант. Но вряд ли клиент захочет обсуждать каждую покупку с агентом своего банка. Значит, придётся учиться продавать финансовые продукты через внешних агентов: давать им актуальные условия, возможность получить персональное предложение и оформить продукт.
Иначе банку останутся счёт, авторизация и расчёты. Нужный бизнес, но с гораздо меньшим влиянием на выбор клиента.
В этой истории мне особенно интересна роль платёжных систем. Международные игроки уже встраиваются в агентские платежи.
А какую стратегию выберет «Мир»? Только обеспечить оплату агентом или ещё и поможет банкам продавать через него?
Комментарии
0Комментариев пока нет.
Войдите, чтобы участвовать в обсуждении.